
2026年9月份中国战略性新兴产业EPMI为52.3%
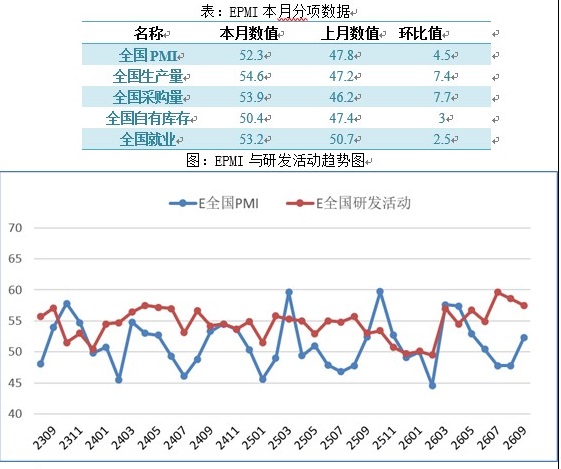
中国科学技术发展战略研究院、中采咨询联合发布的中国战略性新兴产业采购经理指数(Emerging Industries PMI)为52.3%,较上月回升4.5个百分点。
从13个分项指标来看,同上月相比,正向指标中大幅回升的有生产量、产品订货、采购量,小幅回升的有出口订货、现有订货、进口、自有库存、就业,小幅回落的有研发活动、经营预期。反向指标供应商配送较上月回升。
中采咨询于颖认为:“2026年9月,新兴产业EPMI回升4.5个百分点至52.3%,结束连续3个月调整后再现中高位。本月回升是正常季节拉动,近几个月波动幅度与去年相似,但中枢位置抬高。生产量、产品订货分别回升至54.6%和52.2%,现有订货回升至51.5%,在旺季初期带动下,企业需求底部修复,带动生产,产需比扩大至2.4。出口订货回升4.6个百分点至50.1%,连续三个月淡季上行,中国制造升级、全球竞争力持续增强。进口仅回升0.8个百分点至41%,延续窄幅震荡,顺差韧性凸显。自有库存本月同步回升至50.4,企业原材料采购动能充足。用户库存回落至48.7%,虽仍在中位,但部分产业库存并不是订单的反向指标,如我国新能源汽车全球营销范围扩大,供应链延长,导致生产与库存愈发趋向正相关。购进价格连续两个月温和回升至57.4%,主要由需求修复带动。销售价格同步回升至52.3%,价格差负值收窄,企业盈利压力稍有缓解。就业、薪酬双双回升,且都高于近年均值,企业用工热情高涨,员工收入稳步增长。人员比例由负转正,企业人均产出效率持续提升,生产与用工的匹配度不断优化。配送连续四个月中位震荡,极端天气没构成配送回落,反而体现现在配送效率的提升。研发投入小幅回落仍连续三个月中高位震荡,新品投产回落至中低位,企业旺季重在生产销售,研发投入减弱为正常现象。应收账款本月回升与销售上行相关,贷款难度回落至中低位,信贷边际放松;二者对冲,企业现金流状况尚可。预计10月EPMI应旺季而大幅冲高。”
中国科学技术发展战略研究院苏楠认为:“2026年9月,新兴产业EPMI为52.3%,为近4个月最高,新兴产业整体重回景气区间。分项指标中,采购量、生产量和产品订货量环比涨幅居前,分别提升7.7、7.4和6.6个百分点。三项指标同时上行,表明新兴产业产需两端同步回暖,企业原料备货意愿增强,生产经营活力明显回升,产业景气修复态势清晰。分产业来看,七大新兴产业指数全部站上50%荣枯线,且环比均有所增长。其中高端装备制造业表现领跑,达57.1%,连续两个月位居七大产业首位,较近年均值高出9.9个百分点。研发投入指标高达69.3%,是支撑高端装备制造业维持高景气的核心因素,较近年均值高13.8个百分点,产业创新活力持续攀升。本月国铁复兴号动车组采购项目、LNG动力船、半导体装备等大额订单集中落地,叠加风电、工业母机等项目持续招标,企业经营预期持续改善,行业依托订单收益,加大样机试制、工艺验证投入力度,主机企业联动上下游配套企业,推动整机装备、核心零部件等持续迭代突破。从创新活动看,本月新产品投产指数为51.6%。虽处于景气区间,但环比回落3.3个百分点。分行业对比,新能源汽车新产品投产指标最低,仅为47.4%,连续两个月下行,较近年均值低2.8个百分点,落入收缩区间,反映行业新产品落地节奏有所放缓,创新增长动能边际走弱。本月研发活动指数为57.5%,维持在景气区间,环比小幅下降1.1个百分点。分行业观察,新能源、生物产业跌幅居前,分别回落3.8、3.5个百分点,主要是前期高基数下的高位回调,两大行业当前仍保持较高景气水平,创新基本面总体稳健。”
具体观察各项指标,PMI指标为52.3%,较上月回升4.5个百分点。生产量指标为54.6%,较上月回升7.4个百分点。产品订货指标较上月回升6.6个百分点。自有库存指标为50.4%,较上月回升3个百分点。就业指标为53.2%,较上月回升2.5个百分点。
从分产业指标看,新兴产业七个产业PMI值全部大于50。PMI绝对值最高的是高端装备制造产业,本月为57.1%。
 联系我们
地址:中国 北京市海淀区玉渊潭南路8号 邮编(ZIP):100038
电话(Tel):86-10-58884543 咨询:webmaster@casted.org.cn 新闻与信息:xxxz@casted.org.cn
 版权所有 中国科学技术发展战略研究院 备案号/经营许可证备号:京ICP备10036465号-11
技术支持:中研网